Ukryte koszty kupna mieszkania — ile naprawdę zapłacisz?
Przeglądasz ogłoszenia, widzisz „990 000 zł" i myślisz: OK, stać mnie. Trzy tygodnie później okazuje się, że do ceny trzeba doliczyć miejsce postojowe, komórkę lokatorską, podatek, notariusza i wykończenie — a budżet pęka o kilkanaście procent. To nie wyjątek, to norma. Poniżej pełna lista kosztów, które nie mieszczą się w nagłówku ogłoszenia.
Dopłaty ukryte w samym ogłoszeniu
Najbardziej mylące koszty nie są ani podatkiem, ani prowizją — siedzą w treści ogłoszenia, kilka akapitów pod ceną. Sprzedający i deweloperzy podają w nagłówku cenę samego lokalu, a obowiązkowe albo praktycznie niezbędne dodatki wymieniają drobnym drukiem:
- miejsce postojowe w garażu podziemnym — od ok. 30 000 zł w mniejszych miastach do 150 000 zł i więcej w Warszawie czy Krakowie; u deweloperów często formalnie „opcjonalne", ale ostatnie wolne miejsca znikają szybciej niż mieszkania,
- komórka lokatorska — zwykle 10 000–30 000 zł,
- udział w hali garażowej, ogródek, taras — wyceniane osobno, czasem dopiero na pytanie.
Lokumio wykrywa ukryte koszty
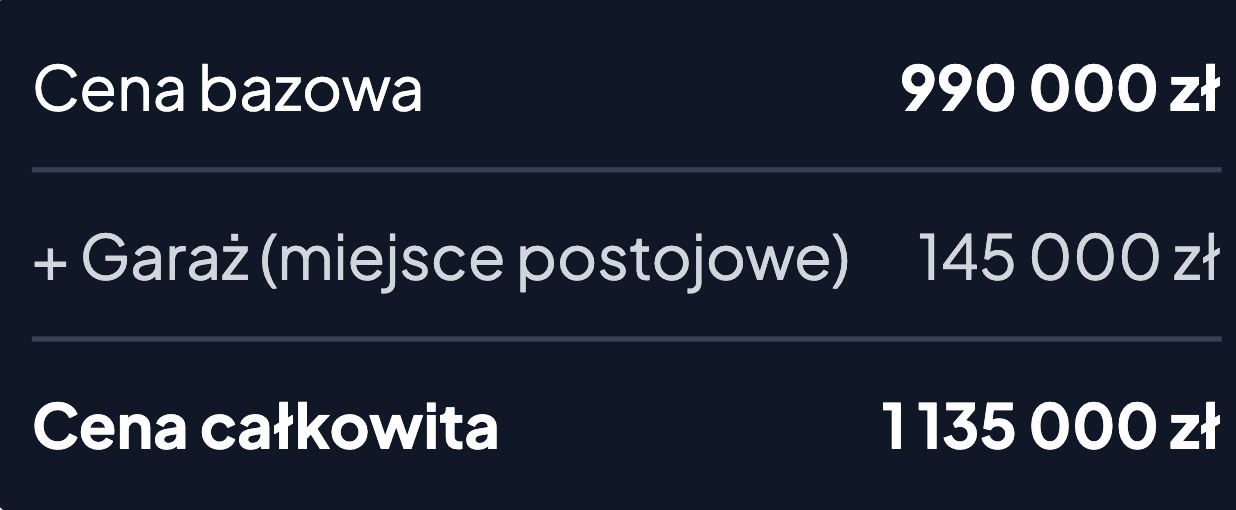
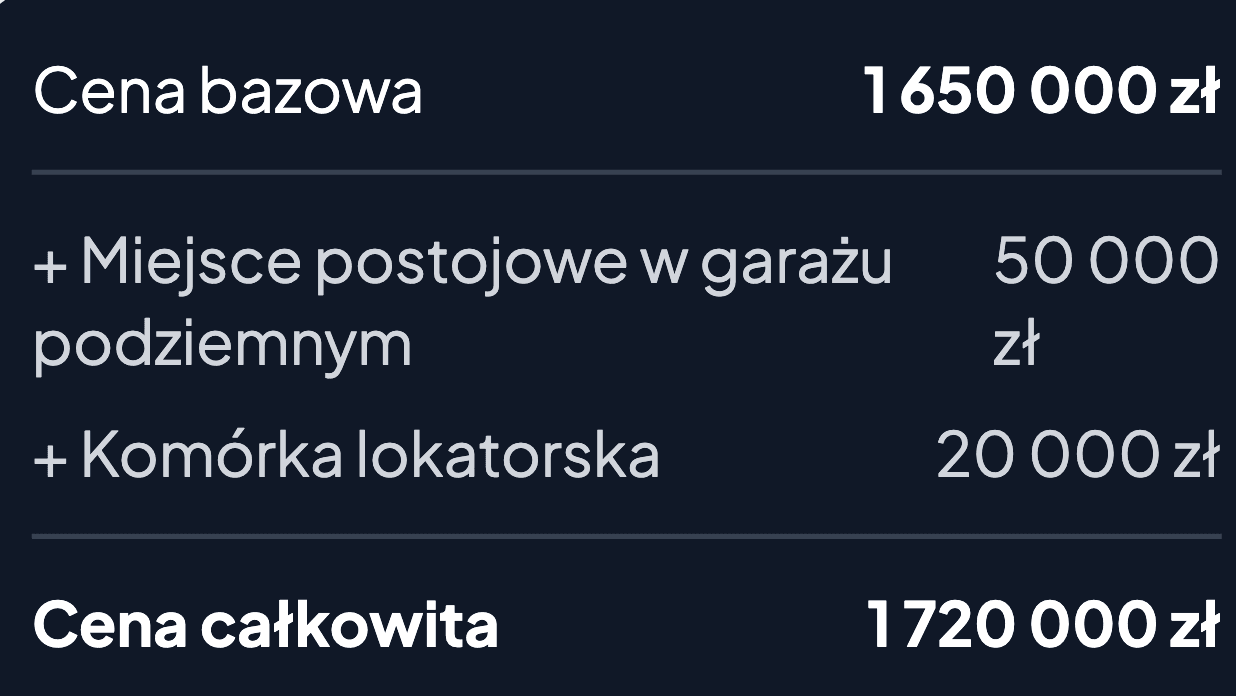
Dwie prawdziwe oferty. W pierwszej nagłówek mówi 990 000 zł, a garaż schowany w opisie dokłada 145 000 zł — razem 1 135 000 zł, o 14,6% więcej. W drugiej do 1 650 000 zł dochodzi miejsce postojowe i komórka lokatorska, łącznie 70 000 zł. Lokumio wyciąga te pozycje z treści ogłoszenia automatycznie i pokazuje cenę całkowitą przy każdej ofercie, więc porównujesz mieszkania po tym, ile faktycznie zapłacisz, a nie po tym, co sprzedający wpisał w nagłówek.
Podatki: albo PCC, albo VAT
Przy zakupie mieszkania płacisz jeden z dwóch podatków — nigdy oba. Decyduje o tym rynek, z którego kupujesz.
Rynek pierwotny — VAT, już w cenie. Kupując od dewelopera płacisz VAT: 8% dla mieszkań do 150 m², 23% powyżej tej powierzchni. Jest wliczony w cenę z ogłoszenia, więc nie dokładasz go osobno u notariusza. PCC tu nie występuje. Jedyny wyjątek to stawka 6% przy zakupie szóstego i każdego kolejnego lokalu w tym samym budynku — przepis wymierzony w hurtowy skup mieszkań pod wynajem, nie w kupujących dla siebie.
Rynek wtórny — PCC 2%. Dwa procent wartości rynkowej lokalu. Notariusz pobiera podatek przy akcie i sam odprowadza go do urzędu, więc nie składasz żadnej deklaracji. Za to płacisz gotówką i poza kredytem — bank tego nie sfinansuje. Przy mieszkaniu za 800 000 zł to 16 000 zł, które musisz mieć na koncie w dniu podpisania.
Kiedy PCC nie zapłacisz
Od 31 sierpnia 2023 zakup pierwszego mieszkania z rynku wtórnego jest całkowicie zwolniony z PCC (art. 9 pkt 17 ustawy o PCC). Zwolnienie nie ma daty końcowej — obowiązuje również w 2026.
Warunek jest ostrzejszy, niż brzmi: ani w dniu zakupu, ani nigdy wcześniej nie mogło Ci przysługiwać prawo własności mieszkania, domu jednorodzinnego ani spółdzielcze prawo własnościowe. Nie „nie masz teraz", tylko „nie miałeś nigdy".
Prowizja pośrednika
Standardowa stawka biura nieruchomości to 2–3,5% ceny netto plus 23% VAT, a widełki na rynku rozciągają się od 1% przy obsłudze kupującego do 5% przy tańszych lokalach. Ustawowego limitu nie ma — stawka jest wyłącznie kwestią umowy. Przy 800 000 zł 2,5% netto to około 24 600 zł brutto.
Płaci ten, kto podpisał umowę pośrednictwa. Coraz więcej ofert jest opisanych jako „0% dla kupującego" — wtedy całość pokrywa sprzedający. Ale model dwustronny, w którym pośrednik bierze prowizję od obu stron tej samej transakcji, jest legalny i powszechny; stawka dla jednej strony wynosi wtedy zwykle do 2,5%. Warto zapytać wprost, zanim zaczniesz oglądać.
Czy da się negocjować? Tak. Prowizja nie jest cennikiem, tylko punktem wyjścia — biura otwarcie dostosowują ją indywidualnie, czasem zamieniając procent na kwotę ryczałtową. Trzy rzeczy, które zmieniają wynik rozmowy:
- Negocjuj zakresem, nie samym procentem. Stawka odzwierciedla to, ile agencja faktycznie robi — sesja zdjęciowa, home staging, obsługa prawna, prowadzenie prezentacji. Zdejmij część usług i masz konkretny argument zamiast proszenia o rabat.
- Sprawdź, czy stawka w umowie jest netto czy brutto. Różnica to 23% i najczęstsze źródło awantury przy fakturze po akcie.
- Nie licz na cuda. Schodzenie z 3% na 0,5% nie zdarza się; realne pole to zwykle pół punktu procentowego, czasem punkt przy drogiej nieruchomości.
Uwaga też na dwa zapisy: klauzulę wyłączności i moment płatności — faktura wychodzi zwykle po podpisaniu aktu notarialnego.
Ile to wszystko kosztuje?
Przykład: mieszkanie 55 m² z rynku wtórnego, cena ofertowa 800 000 zł, kredyt z 20% wkładem, kupowane z pośrednikiem (prowizja 2%):
| Pozycja | Kwota |
|---|---|
| Cena ofertowa | 800 000 zł |
| Miejsce postojowe z treści ogłoszenia | 45 000 zł |
| PCC 2% (bez zwolnienia) | 16 900 zł |
| Notariusz, wypisy, wpisy KW | ~3 500 zł |
| Prowizja pośrednika 2% + VAT | ~20 800 zł |
| Koszty okołokredytowe | ~5 000 zł |
| Odświeżenie mieszkania | ~30 000 zł |
| Razem | ~921 200 zł |
15% ponad cenę z nagłówka — a to scenariusz umiarkowany, bez zwolnień, ale i bez generalnego remontu.
Jak nie dać się zaskoczyć
- Czytaj całe ogłoszenie, nie nagłówek — dopłaty za garaż i komórkę są w opisie.
- Porównuj ceny całkowite — mieszkanie „tańsze" o 30 000 zł z obowiązkowym garażem za 100 000 zł jest droższe.
- Policz koszty transakcyjne przed ofertą — PCC i notariusz to sztywne, przewidywalne kwoty; miej je w budżecie od pierwszego dnia szukania.
- Trzymaj wszystkie oferty w jednym miejscu — przy 30 zakładkach nikt nie pamięta, które ceny były „z garażem", a które bez.